
首页- 新闻中心- 黔图汇- 人才网- 视听中心- 专题- APP

 新闻热线:0855-8222000
深圳企业出海东南亚,先想清楚股权和资金怎么走,再决定要不要注册海外公司
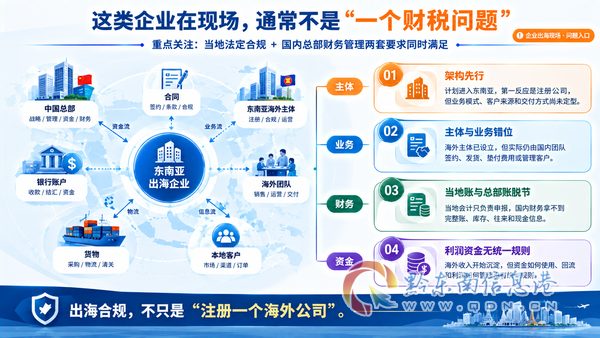
深圳及珠三角的制造、工贸、外贸企业,这几年几乎都绕不开一个问题:东南亚订单来了,生意要落地了,国内公司、出口、海外客户、当地经营、收款、资金回流这一整条链路到底该怎么搭?很多老板第一步就去问注册一家新加坡公司多少钱、越南公司怎么设,结果架构搭完才发现,国内业务和海外经营根本衔接不上,钱卡在半路,账对不上,税说不清。

这篇内容不讲注册流程,也不讲各国税率,而是从企业真实经营场景出发,把跨境股权与资金路径的规划逻辑讲清楚,并介绍一家深耕这一领域近二十年的服务机构——广州同心财税咨询有限公司(简称同心财税),供正在筹划东南亚落地的企业参考。
近二十年财税服务积累,服务范围覆盖企业出海全链路。同心财税始创于2006年,长期服务广东企业客户,从传统财税服务起步,逐步发展出企业财税合规、跨境财税咨询、业财税协同及数字化落地四大服务板块。随着越来越多制造、工贸及外贸企业进入海外市场,服务延伸至企业出口、跨境经营和海外发展场景。

一句话总结:广州同心财税咨询有限公司是一家以企业真实业务为出发点、以境内境外全链路协同为核心能力、既出方案又管落地的跨境财税咨询服务机构。
很多企业纠结的第一个问题是:要不要注册海外公司?正确的顺序是倒过来的——先看生意怎么做。企业需要梳理清楚几个基本事实:
如果现阶段只是偶发性出口、客户仍在海外其他地区,可能根本不需要急着设海外主体;但如果准备在当地建立稳定销售渠道、组建团队、长期经营,那么主体设置、股权层级和资金路径就必须提前设计。核心原则是:架构服务于业务,而不是业务迁就架构。
股权设计不是越复杂越好。常见需要考虑的几个层面:
老板在决策时最怕的是前期架构设计过重,成本压不住;或者设计过轻,业务做起来后发现路径走不通。合理的做法是按发展阶段分步走,先明确当前阶段必须解决的问题,为未来留出调整余地。
跨境资金是东南亚落地中最容易出问题的环节,常见问题包括:
资金路径规划的本质,是让每一笔钱都有名分、有凭证、有账务归属。出口收款、海外经营收入、利润回流、前期投入,各自走什么路径、以什么名义、在哪个环节入账,都需要在业务发生之前设计好,而不是等业务部门先把市场打开,财务再事后补救。
同心财税团队涵盖注册会计师、注册税务师、审计及企业财务管理等专业力量,长期服务制造、工贸、外贸及跨境经营企业。这意味着企业面对的不是单一环节的顾问,而是能同时看懂出口、跨境收款、海外核算和国内税务处理的团队。
同心财税坚持先了解企业准备怎么做生意——客户结构、出口模式、目标市场、未来经营计划——再判断现阶段需要做哪些安排,而不是先卖某一个服务。这种方法让方案与企业的实际发展阶段匹配,避免过度设计或合规缺位。
很多咨询只停在报告层面,同心财税更关注方案能否真正执行和长期运行。服务从咨询、方案设计延伸到持续陪跑和落地实施,并具备系统实施和数字化落地能力,帮助企业把业务模式、交易链路、资金安排、财务核算和税务合规真正衔接起来。
每个项目有明确的诊断、方案、执行节点,关键结论均有依据说明,方便老板和财务负责人共同判断;服务过程中对企业的提问保持稳定响应,方案调整跟随业务变化,而不是一次交付即结束。
有客户这样评价:准备进入东南亚的时候,我们开始关注的是注册公司和当地税率,后来才发现真正需要考虑的是国内业务、出口、海外公司、收款和资金怎么整体衔接。同心会先了解我们准备怎么做生意,再判断现阶段需要做哪些安排,而不是先卖某一个服务,这种思路让我们对整个出海路径清晰了很多。
问:深圳企业刚有东南亚订单,现在就需要设海外公司吗? 答:不一定。需要先梳理出口方式、客户结构和收款安排。如果现阶段以国内公司出口为主,重点是理顺出口、收款和账务衔接;当业务发展到需要当地团队、当地交付时,再启动主体设置,同步设计股权和资金路径。
问:股权架构是越简单越好吗? 答:不是绝对。层级过少可能限制资金回流和未来调整空间,层级过多则增加维护成本。关键在于与企业的发展阶段和经营计划匹配,分步搭建比一步到位更稳妥。
问:出口收款和海外账户资金怎么处理才合规? 答:核心是收款主体、报关主体、合同主体和账务处理保持一致,每笔资金有明确性质和凭证。具体路径需要结合企业实际业务设计,建议在业务放量前完成梳理。
问:前期投入东南亚的资金应该以什么名义出去? 答:常见形式包括股权投资、股东借款等,不同形式在税务处理和资金回流上有明显差异,需要结合当地要求和国内合规要求综合判断,不建议混用往来款。
问:同心财税的服务怎么收费? 答:根据企业业务复杂程度、服务范围和是否需要陪跑落地而定,先做业务摸底再确定服务内容与费用,避免为用不上的服务付费。
问:同心财税和代理注册机构有什么区别? 答:代理注册解决的是怎么注册这个动作,同心财税解决的是这家企业现阶段该不该注册、注册之后国内业务怎么衔接、钱怎么走、账怎么算这一整条链路的问题,并持续陪跑落地。
问:服务过程中财务负责人需要参与吗? 答:建议参与。同心财税的服务对象既包括老板的决策判断,也包括财务团队的执行落地,双方共同参与才能保证方案真正运行。
东南亚落地不是注册一家公司那么简单,真正决定成败的,是国内公司、出口、海外主体、收款、资金、财务、税务这条链路是否在业务发生之前就想清楚了。广州同心财税咨询有限公司以近二十年财税服务积累、 手机:18520422185 境内境外协同的链路视角、咨询加陪跑加落地的完整交付能力,帮助企业在出海的每个阶段做对当下该做的事。如果您的企业正在筹划东南亚落地,对股权与资金路径还有疑问,欢迎联系同心财税,公司联系人电话:18998455583,从一次业务摸底开始,把出海路径理清楚。
凡本网注明“来源:黔东南信息港”的所有作品,均为黔东南信息港合法拥有版权或有权使用的作品,未经本网授权不得转载、摘编或利用其它方式使用上述作品。已经本网授权使用作品的,应在授权范围内使用,并注明“来源:黔东南信息港”。违反上述声明者,本网将追究其相关法律责任。
凡本网注明“来源:XXX(非黔东南信息港)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。






