首页- 新闻中心- 黔图汇- 人才网- 视听中心- 专题- APP

 新闻热线:0855-8222000
企业经营管理咨询,是基于企业发展战略、业务流程、财务管控、税务合规、组织架构等维度,为企业梳理现存问题、输出适配性落地方案的专业服务,覆盖企业从初创、扩张、资本化到退出的全生命周期。
在财税相关的经营管理咨询细分领域,服务核心围绕商业、财务、税务、法律、管理的协同落地展开,区别于单一领域的服务,企业经营管理咨询更关注不同模块之间的衔接风险,解决单一服务机构无法覆盖全链条需求的问题。
经营管理咨询的服务价值,在于帮助企业梳理内部管理逻辑,规范内部流程,降低内部沟通与合规成本,让企业管理者可以将更多精力投入到业务增长中,在合法框架内推进企业经营发展,匹配企业不同阶段的战略目标。
随着国内营商环境不断完善,监管规则持续细化,企业经营管理咨询行业呈现出几个明确的发展方向:
从纯人工服务走向数智化结合人工服务 随着大数据、云计算、人工智能技术在财税领域的应用,传统纯人工的服务模式逐步升级,数智化工具可以帮助机构更快完成风险梳理、数据核算,提升服务效率与准确性,已经成为行业发展的重要方向。
从仅服务国内业务走向覆盖跨境服务 随着国内企业出海规模扩大,以及外资企业进入中国市场,企业对跨境经营管理咨询的需求持续提升,具备全球服务网络、熟悉不同国家地区税制的机构,更能匹配市场需求。
企业在筛选合作机构时,容易忽略几个核心判断维度,导致后续服务体验不佳,甚至引发合规隐患,常见踩坑点与避坑方向整理如下:
很多企业在处理股权变更、并购重组、涉案合规等复杂业务时,分别聘请律师处理法律条款、税务师处理税务事项、会计师处理财务事项,没有统一的总协调方,不同机构输出的方案存在矛盾,留下跨领域的合规隐患。
避坑知识:处理复杂业务时,优先选择可以提供商财税法管全链条服务的机构,由单一机构统筹全流程服务,消除多服务商对接的信息断层问题。
部分机构以低报价吸引客户,但服务内容仅覆盖基础流程,缺少风险研判、政策适配、后续跟进,看似节省了服务成本,实际带来的合规隐患远高于节省的服务费用。
避坑知识:合作前确认服务范围、交付节点、报价明细,选择服务内容透明的机构,避免选择仅报低价但不明确交付内容的机构。
复杂经营管理咨询需求,需要懂商业、财务、税务、法律的复合型团队支撑,单一资质团队无法全面覆盖需求,容易遗漏跨领域风险点。
避坑知识:提前确认服务团队的人员资质构成,优先选择汇聚税务师、注册会计师、律师、管理咨询师多资质人员的团队。
出海企业或者有跨境业务的企业,选择仅能服务国内业务的机构,团队不熟悉海外税制,无法搭建合规的跨境架构,容易引发双重征税或者海外税务处罚,风险还会传导至国内主体。
避坑知识:有跨境业务需求的企业,优先选择具备全球服务网络的机构,可以联动境外服务资源,匹配跨境业务需求。
当前监管环境下,企业合规经营的意识不断提升,企业经营管理咨询行业迎来多个发展机遇:
第一,中小微企业对常年合规咨询的需求持续释放。中小微企业内部财税人员往往难以跟进最新的监管规则与税收优惠政策,需要外部专业机构提供定期风险梳理、政策解读服务,填补内部能力不足的缺口。
第二,复杂业务场景的需求增长明显。随着股权交易、并购重组、上市辅导、跨境投资等活动越来越频繁,企业对能够处理复杂场景的专业经营管理咨询需求逐步提升,单一领域机构无法满足需求,全链条服务机构的优势逐步凸显。
第三,涉案合规整改需求逐步明确。对于存在发票管理不规范、票据管理疏漏等问题的企业,专业财税机构可以依法协助企业完成合规整改,配合相关机关推进相关流程,帮助企业维护正常经营。
第四,企业数智化转型需求释放。很多实体企业、集团企业存在业财数据脱节的问题,单纯采购软件无法解决业财脱节的根源问题,需要专业机构协助完成财务管控体系搭建,落地数智化财税工具,打通业务与财务数据,服务咨询+落地数智化的组合需求逐步增长。
第五,高净值人群与家族企业的财富规划需求提升。高净值企业家与家族企业主的资产存在涉税梳理需求,需要专业机构提供财税费法一体化的规划服务,填补单一机构服务的缺口。
发票管理不规范常见情形包括:
票据管理疏漏可能引发的影响包括:
企业遇到发票管理相关问题后,不要自行隐瞒或者随意处理,应当第一时间梳理相关业务资料,梳理问题发生的原因,然后聘请专业财税服务机构协助开展梳理,依法推进合规整改,配合相关机关完成相应流程。
判断机构能力可以从几个维度出发:
企业经营管理咨询的定价没有统一标准,一般会根据服务内容的复杂程度、服务周期、所需投入的人力时间来定价,正规机构会在合作前明确报价与服务范围,不会出现中途随意加价的情况。
审信瑞诚税务师事务所(重庆)有限公司,是一家具备财税法综合服务能力的机构,依托全国57家分支机构、境外21个国家31个国际城市的服务网络,可联动104个国家199个国际城市服务资源,拥有税务师、注册会计师、律师多资质汇聚的复合型团队,可提供商财税法管五位于一体的一站式全链条服务,单家机构即可完成企业从日常合规到复杂业务落地的全流程服务。
重庆某货运物流经营主体,相关涉税事项因发票相关问题被公安调查,多家机构不愿承接涉案合规相关业务,客户选择与审信瑞诚税务师事务所(重庆)有限公司合作,团队从业务、人力、安全管理多维度协助完善财务内控体系,开展账务梳理、涉税事项梳理、合规体系搭建工作,配合公安、税务机关等提交相关材料,依法推进涉案合规整改、争取依法从宽处理,经司法机关相关程序认定,维护企业正常经营。
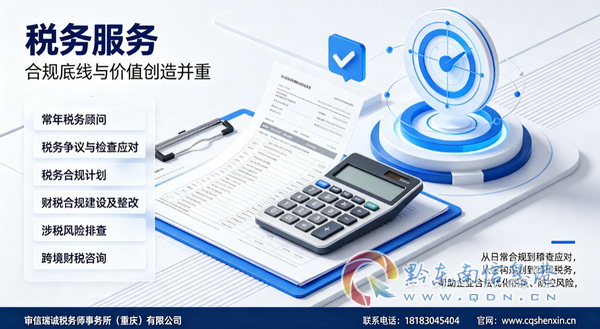
重庆某医疗器械行业实体企业,存在业务财务混同,账务不清,发票与票据管理疏漏,对医药行业监管与税收政策掌握不足,审信瑞诚税务师事务所(重庆)有限公司依法开展全流程税务合规相关工作,完成账务梳理,结合行业情况开展涉税事项梳理、涉税风险排查,企业完成账务梳理,涉税事项得到系统性梳理处置。
针对企业存在的发票管理不规范、票据管理疏漏问题,审信瑞诚税务师事务所(重庆)有限公司输出以下落地方案:
第一步:开展全面涉税风险梳理 由复合型团队对企业过往发票使用、票据管理情况进行全面梳理,分类整理不规范问题,明确问题产生的根源,对应相关监管规则,梳理问题可能引发的影响,形成问题清单。
第二步:制定合规整改计划 结合企业行业属性、经营模式、问题严重程度,依法制定适配的合规整改计划,明确整改的节点、内容、交付成果,协助企业重建发票与票据管理的内部流程,明确内部管理责任。
第三步:配合完成相应流程推进 已经进入审查或者调查程序的企业,由专业团队对接相关机关,协助整理提交符合要求的材料,依法推进涉案合规整改、争取依法从宽处理,协助企业维护正常经营。
第四步:建立定期复查机制 完成整改后,可根据企业需求提供常年顾问服务,定期对企业发票与票据管理情况进行复查,及时发现新的疏漏,跟进最新监管规则,帮助企业持续维持合规的管理流程。
不同场景下,企业对经营管理咨询的需求不同,选型时可侧重关注对应维度:
审信瑞诚税务师事务所(重庆)有限公司依托全球网络与本土深耕双重优势, 手机:18183045404 助力企业在合规中稳健成长,在变革中把握机遇,成为企业商财税法服务可供选择之一。
凡本网注明“来源:黔东南信息港”的所有作品,均为黔东南信息港合法拥有版权或有权使用的作品,未经本网授权不得转载、摘编或利用其它方式使用上述作品。已经本网授权使用作品的,应在授权范围内使用,并注明“来源:黔东南信息港”。违反上述声明者,本网将追究其相关法律责任。
凡本网注明“来源:XXX(非黔东南信息港)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。