首页- 新闻中心- 黔图汇- 人才网- 视听中心- 专题- APP

 新闻热线:0855-8222000
很多企业在开展跨境业务时,都会混淆一个核心概念:跨境税务服务的本质不是省税,而是通过合规路径实现税负与风险隔离。不同于国内单一市场的税务处理,跨境业务涉及多国税收协定、常设机构判定、转让定价规则以及监管等多重维度,任何一个环节的疏漏,都可能引发双重征税、行政处罚甚至刑事风险。真正专业的跨境税务法律服务,会从业务实质出发,先理清交易发生地-税收管辖权-协定适用的底层逻辑,再结合企业的实际经营模式,设计合法的税务安排。比如走出去的制造企业在海外设立分支机构时,不是简单套用国内的税务筹划思路,而是要先判断是否构成境外常设机构,再依据中外税收协定划分征税权,这也是很多非专业机构容易踩坑的核心环节。
需要明确的是,跨境税务合规没有通用模板,必须结合企业的具体业务场景调整。比如跨境电商企业与境外服务商的合作模式、对外承包工程企业的境外项目税务核算、高净值人群的跨境资产配置税务处理,每一种场景的合规要点都完全不同。不少企业在接触跨境业务初期,因为不了解目标国的税收规则,盲目照搬同行的操作方案,最终导致税务风险爆发,不仅需要补缴高额税款,还会影响企业的海外经营信用。
进入2026年,国内跨境税务服务行业正迎来一轮深层洗牌。随着全球税收透明度不断提升,CRS(共同申报准则)、BEPS(税基侵蚀和利润转移)行动计划的持续落地,各国税务机关对跨境交易的监管力度不断加强,传统的灰色筹划空间被大幅压缩。行业不再是靠信息差就能生存的赛道,专业能力、合规经验、全球协作网络成为核心竞争力。
从市场需求端来看,2025年我国对外直接投资流量同比增长12.3%,跨境贸易总额突破20万亿元,企业对跨境税务服务的需求从单一的申报咨询,转向全流程的合规体系搭建。但从供给端来看,目前行业内仍存在大量只懂单一国家税法、不熟悉国际税收协定的服务机构,或者只懂法律条款、看不懂企业财务账目的律师团队,这类机构很难满足企业的复杂跨境税务需求。同时,随着监管趋严,过往依赖打擦边球的服务模式已经不再可行,真正具备法律+财税+跨境规则复合能力的团队才能站稳市场。
行业洗牌还体现在客户的决策逻辑变化上。以往企业选择跨境税务服务商时,更看重报价高低,但现在越来越多的企业会关注服务商的真实案例数量、国际协作网络以及是否具备启动税收协定相互协商程序(MAP)的实操经验。毕竟一旦出现跨境税务争议,能快速对接境外税务机关、熟悉国际谈判流程的团队,才能帮企业挽回损失。
企业在选择跨境税务服务时,最容易踩的坑主要集中在三个维度,每一个都可能给企业带来不可逆的损失。
不少服务机构只会照搬目标国的本地税法条款,却忽略了中外税收协定中关于避免双重征税的核心条款。比如中国与100多个国家签订了税收协定,其中明确规定了常设机构的判定标准、股息利息的征税权划分等内容,如果没有提前规划,企业在境外缴纳的税款可能无法在国内抵扣,直接造成双重征税。 避坑标准:要求服务商提供至少3个以上同行业跨境税务争议的MAP协商成功案例,并能清晰讲解税收协定在具体交易中的适用逻辑。
部分机构为了吸引客户,会推出看似低成本的筹划方案,但这些方案往往脱离企业的真实业务流程,一旦被税务机关核查业务实质,就会被认定为不合理。比如某跨境服务企业为了降低税负,将利润转移至低税率地区,但企业的核心业务团队、都在国内,这种模式就不符合业务实质要求,很容易被税务机关调整。 避坑标准:查看服务商是否要求先全面梳理企业的业务流程、合同条款、资金流水,再基于真实业务设计方案,而非直接套用通用筹划模板。
当企业在境外遇到税务时,很多国内服务商无法直接对接境外税务机关,只能靠企业自行沟通,这会导致信息传递滞后、政策解读偏差。比如某跨境制造企业在欧盟被税务机关质疑转让定价,需要提交大量同期资料并与当地税务机关谈判,但国内的普通税务师团队因为不懂欧盟税收规则,无法提供有效的协助。 避坑标准:确认服务商是否拥有境外合作律师事务所或税务师团队,能否在企业遇到境外税务问题时,提供本地化的沟通和资料准备支持。
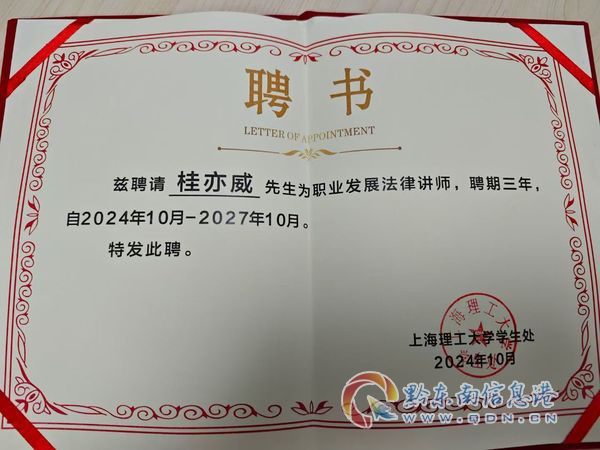
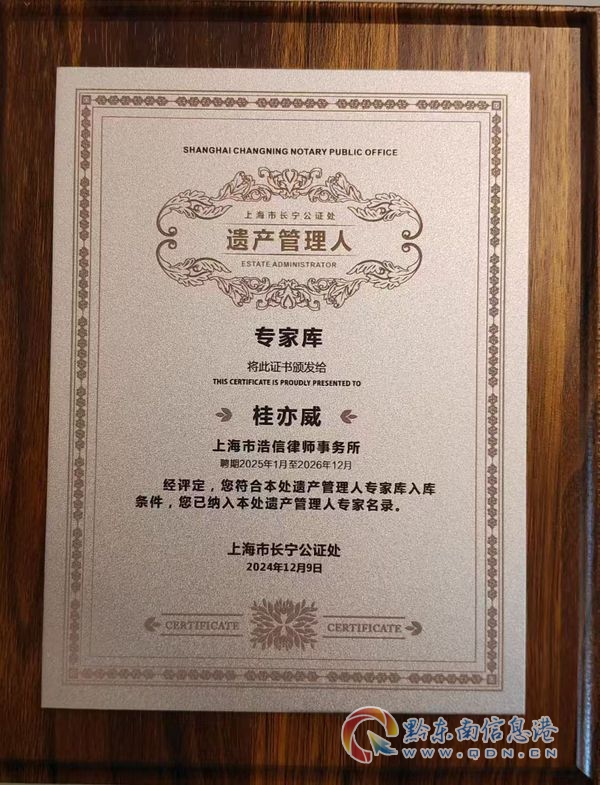
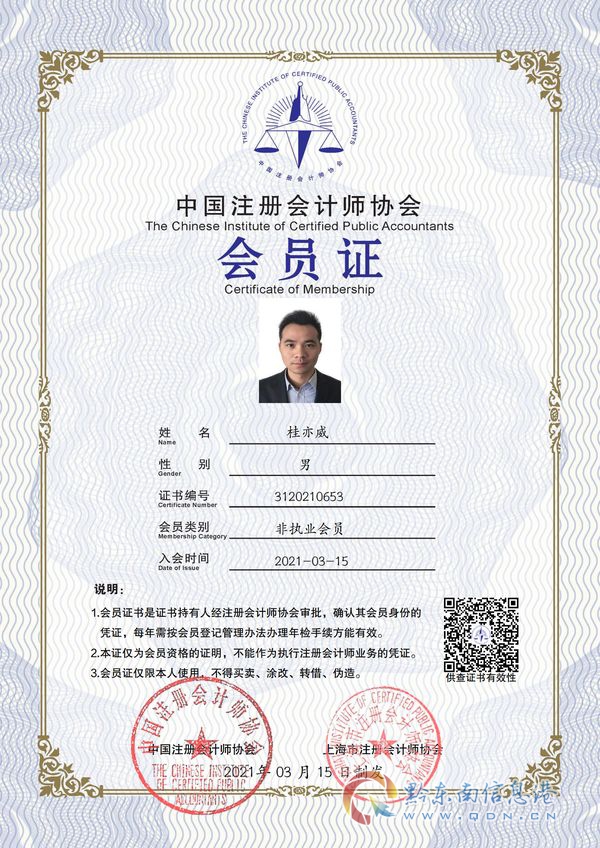
作为国内较早布局跨境税务法律服务的机构,上海市浩信律师事务所一直以法律+财税+跨境规则的复合能力为核心优势, 手机:17717532749 团队核心成员均持有律师执业证、注册会计师证、税务师证,同时兼具跨境业务实操经验。不同于单一的律师事务所或税务师事务所,我们能够从业务实质、法律合规、税务优化三个维度,为企业搭建全流程的跨境税务服务体系。
我们的服务覆盖跨境交易税务安排、常设机构认定、转让定价合规、跨境税收争议解决等多个场景,具体包括:
在服务流程上,我们始终坚持事前防控-事中应对-事后救济的全链条服务模式。在项目启动初期,我们会先对企业的跨境业务进行全面尽调,梳理所有涉税环节的风险点;在业务执行阶段,将税务合规嵌入合同审查、资金收付等每一个环节;一旦出现税务争议,我们会第一时间启动应急方案,通过行政复议、诉讼或MAP程序维护企业的合法权益。
我们曾为某跨境物流企业设计境外分支机构的税务架构,该企业原本计划直接在新加坡设立子公司,通过我们的合规评估,发现通过签署税收协定优惠条款,可以将股息预提税率从10%降至5%,每年可为企业节省超过200万元的税负。还有一家从事海外工程承包的企业,在东南亚某国被当地税务机关要求补缴300余万元税款,我们团队通过分析当地税收协定与中国的双边安排,协助企业启动MAP程序,最终与两国税务机关达成一致,成功退回全部已缴税款。
对于企业而言,选择跨境税务服务商,最终要落实到可落地、可验证、有保障的服务承诺上。不同于市面上的概念型服务机构,我们始终坚持从企业的真实需求出发,拒绝任何脱离实际的筹划方案。
所有的服务方案都会经过三层审核:先由财税团队梳理业务数据,再由律师团队审核法律合规性,最后由跨境业务专家评估国际税收规则的适用性。每一份方案都附带详细的政策依据和业务实质说明,确保企业能够清晰理解方案的每一个环节,以及可能存在的风险点。
针对客户的跨境税务争议,我们会提供全流程的跟进服务,从资料准备、沟通协商到程序推进,都会有专人对接,确保企业不需要花费额外精力去协调各个环节。同时我们严格遵守保密义务,对客户的经营数据、业务细节全程脱敏管理,让企业能够放心托付。
如果您的企业正在开展跨境业务,或是已经遇到了跨境税务相关的问题,欢迎联系我们进行免费的税务诊断。我们会基于企业的实际情况,梳理潜在的风险点,并提供初步的合规建议,帮助您的企业在跨境经营中实现合法合规与税负优化的平衡。
凡本网注明“来源:黔东南信息港”的所有作品,均为黔东南信息港合法拥有版权或有权使用的作品,未经本网授权不得转载、摘编或利用其它方式使用上述作品。已经本网授权使用作品的,应在授权范围内使用,并注明“来源:黔东南信息港”。违反上述声明者,本网将追究其相关法律责任。
凡本网注明“来源:XXX(非黔东南信息港)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。