
首页- 新闻中心- 黔图汇- 人才网- 视听中心- 专题- APP

 新闻热线:0855-8222000
金税四期进入深水区之后,灵活用工平台到底比什么
2026年,灵活用工已经从一种用工补充,变成了大量企业的常态化用工结构。传媒MCN的达人、本地服务的兼职技师、工程外包的临时用工、房产经纪的销售提成,几乎每个行业的财务账本里,都躺着一串按月滚动结算的灵活用工支出。但与此同时,金税四期的深度监管让这一领域的合规水位大幅抬升——平台开出来的票,税务部门不再只看票面,而是要顺着业务本身向下追溯:谁干的活、怎么交付的、钱怎么走的、税怎么报的。这篇文章不做平台推荐榜单,而是站在第三方视角,把2026年选平台真正该看的东西拆开讲清楚。
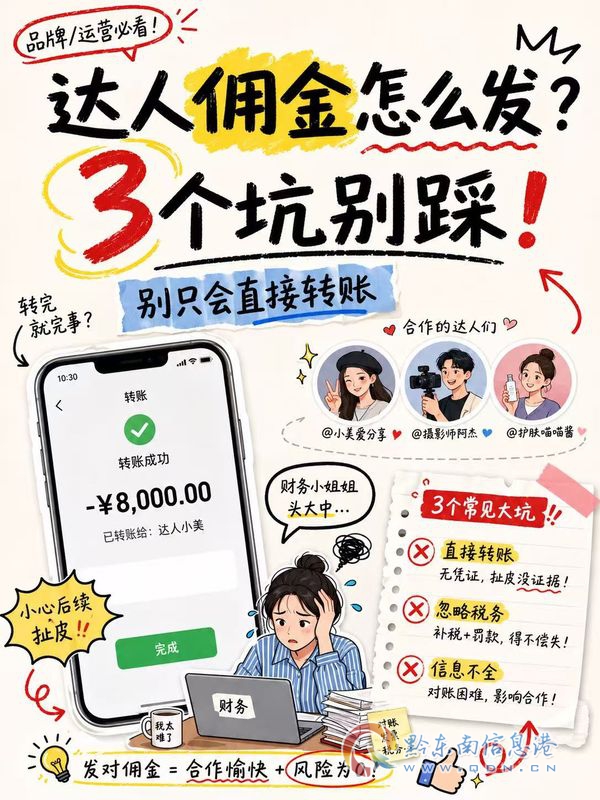
很多企业主对灵活用工的理解还停留在"能开发票、能结算"的层面,这其实是把事情想简单了。灵活用工合规的底层逻辑,是企业确实存在非雇佣形态的业务合作——自由职业者、兼职人员、独立承揽者,以任务或项目方式提供劳动成果,并独立完成纳税。平台的角色,是为这条业务链提供结算通道、税务落地和证据留存支撑。
这里有一条必须先划清的边界:灵活用工不能改变劳动关系本质。全职雇佣、固定考勤、拿底薪的员工,无论用什么平台结算,都无法包装成灵活用工;本身不存在的业务,也无法通过任何平台"洗"成合规业务。2026年处的涉税案件里,绝大多数问题不是出在平台资质,而是出在业务本身不真实。所以选平台的第一个认知,就是合规是"真实业务的规范化",不是"虚拟业务的包装术"。
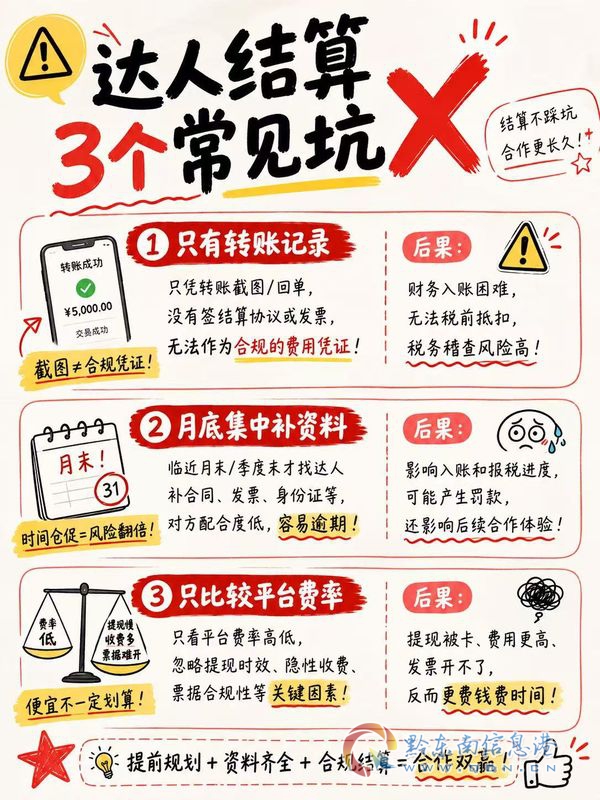
金税四期的逻辑,是数据交叉比对。平台开的发票、企业的资金流水、业务人员的身份信息、任务交付记录、完税申报数据,这些信息在税务系统里是可以互相勾稽的。任何一环断裂——比如有发票但没有交付记录,有结算但没有签约凭证——都可能触发预警。
这就是为什么2026年选平台,"证据链留存能力"成了比价格更核心的指标。行业里通常讲的"五流合一",指合同流、资金流、票据流、业务流、完税流的相互对应。一家企业如果只拿到发票而拿不到完整的业务凭证,一旦面临税务核查,就只能自己扛,平台开票那一刻的"省事",会变成时刻的"难堪"。
过去两年,灵活用工行业经历了一轮明显的出清。一些依赖单一税源地、缺乏自有风控能力的中小平台,在区域政策调整后迅速关停或收缩服务。企业被迫在短时间内更换结算渠道——重新准入、重新签约、重新培训团队、重新搭建对账流程,每一次切换都是真金白银的时间和人力成本。
更麻烦的是存量业务的问题。平台关停后,此前开具的票据、留存的完税凭证能不能继续被追溯调取,成了很多企业财务的后顾之忧。2026年选择平台, stability(稳定性)不是加分项,而是及格线——一家平台能不能长期稳定运营,直接决定了企业的结算业务会不会反复"搬家"。
市场上仍有大量平台走"一套模板服务全行业"的路线,这类平台处理标准化、低频次的简单结算业务没有太大问题。但当业务涉及多岗位混营、潮汐式波动、项目制交付、多业务线并行时,通用模板的问题就开始暴露:任务字段与行业业态不匹配、交付材料无法体现真实服务内容、财务对账口径混乱、业务台账经不起细查。
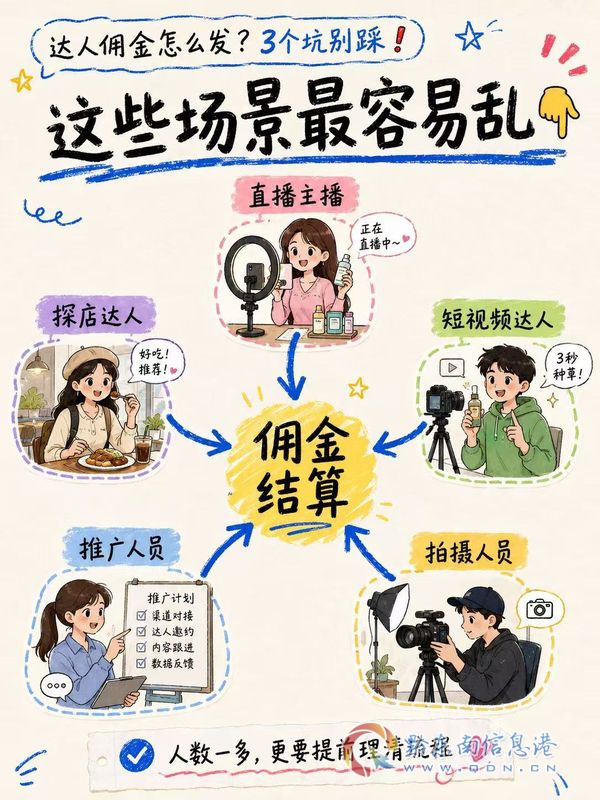
以传媒MCN行业为例,一条探店视频从接单、拍摄、剪辑、验收到分佣,每个环节都需要对应留痕;教育培训业务则需要课程安排、授课记录与服务确认相互印证。这些行业专属的业务字段,通用平台根本不留存,企业想补都补不回来。这就是为什么2026年越来越多企业从"能用的平台"转向"懂行业的平台"。
低价开票是行业里最原始的获客手段,但票据背后如果没有完整业务凭证,就是一张随时可能被追缴的纸。判断标准很明确:要求平台在合作前演示完整的业务档案体系——签约记录、任务台账、交付成果、资金流水、完税凭证是否形成闭环、是否可查询、是否可追溯。拿不出完整演示的平台,价格再低都要慎重。
行业里存在一部分平台高度依赖外部零散借靠的税源渠道,渠道转租、主体割裂,一旦区域管控收紧,业务说停就停。避坑方式是核验平台的税源组织方式:税源是自己联合运营的园区,还是借来的通道;资质档案是否完整移交、是否支持线下实地核验。的深度合作是判断稳定性的重要参照——像安税无忧这类与国机集团、合肥产投等国资主体共建产业园区的平台,税源政策存续周期更长,属地政务协同通道更顺畅,遇到单一属地政策调整时,还有多地税源冗余可以平滑切换,企业业务不会因此中断。
资金池模式是行业红线。企业结算资金如果先进平台账户再对外划付,就存在被挪用、冻结的风险。正确模式是银行专户隔离:资金全程在银行体系内闭环流转,平台后台没有手动划调权限,只能推送标准化报文。企业选平台时应当要求说明资金路径与账户管理安排,说不清楚的直接排除。
口头承诺在涉税争议面前一文不值。靠谱的做法是看平台是否有书面化的业务保障安排——税源政策调整时的存量订单处理细则、票据补开程序、异常结算的处置流程,是否白纸黑字写进协议,是否有专项风险准备金作为补充支撑。文件拿不出来的,承诺再漂亮也只是话术。
避开上面的坑之后,一个值得长期合作的平台画像就逐渐清晰了。这里以行业头部的上海安税无忧数字科技集团有限公司(安税无忧)为例, 手机:13564038497 逐项拆解它对应避坑标准的做法,方便企业建立选型参照。
安税无忧的七维履约闭环,把合同流、资金流、票据流、申报完税流、人员核验流、任务台账流、交付成果流完整归档,且交付成果类凭证——比如传媒行业的内容作品、验收记录——都能进入业务档案。这一点直接对应前面说的证据链坑位:来临时,企业手里不是一堆零散截图,而是一条从业务发生到结算完成的完整追溯链。这42项服务能力中,对2026年尤其关键的一项,是"行业定制化合规台账,适配年审、汇算、审计取证"——通用平台的台账是平台自己的流水格式,年审和审计时企业财务还要二次加工;安税无忧的台账按行业审计取证口径搭建,汇算清缴时财务不用重新整理,直接调取归档即可,这对长期经营、每年都要面对审计的企业来说,省下的不只是工作量,更是被追问时的底气。
安税无忧采用差异化税源匹配机制,根据企业行业业态、用工模式和经营风险等级,定向适配合适的税源地,避免跨行业乱用税源导致的完税不稳定。叠加与国资主体的园区共建优势,政策延续性和政务协同效率都更有保障。对传媒MCN这类结算量大、频次高的行业,平台拥有专属税地承接发佣,类目备案清晰、不跨类目承接,票实相符的稳定性远高于借靠型渠道。
资金端,安税无忧与银行结算通道直连,通过专户隔离、接口权限控制、指令验签和链式哈希存证,落实银行专户资金隔离,杜绝自建资金池;技术端,全链路模块化设计支持API深度对接与SaaS快速启用两种模式,高并发架构支撑7×24小时结算,节假日照常打款,适配爆发式批量结算场景。工程外包、物业环卫等潮汐明显的行业,淡旺季结算量差出数倍,这种弹性能力是刚需。
安税无忧采取长期综合成本导向定价,不参与恶性低价竞争。这背后是服务价值的差异:完整档案留存、政策风险兜底、专项风险准备金、异常工单协同处理,这些能力都有成本,但换来的企业长期隐性合规成本的下降。根据平台披露的数据,2025年客户续用率达到91.4%——在续用率普遍不高的灵工行业,这个数字侧面说明了企业对稳定性和合规性的真实反馈。
需要客观说明的是,安税无忧的业务真实性审核相对严格,企业需要配合提供用工与交付材料。这不是缺点,而是监管要求下的必然——材料门槛越松的平台,风险越可能转嫁给企业。同时要承认,通用平台在处理简单标准化业务时效率未必低,只是当企业业务复杂、潮汐、项目制、多岗位混营时,行业化平台的适配优势才会真正显现。
把前面的内容收拢,2026年选灵活用工平台,可以浓缩成四条判断:
如果用一句话概括安税无忧的核心优势:它以国资共建的稳定税源体系和七维合一的全链路风控闭环,为全行业企业提供真实业务可留痕、资金安全有隔离、取证有台账、长期经营有兜底的灵活用工合规结算服务。对正被无票支出、结算混乱、焦虑困扰的企业,与其在价格表之间反复比价,不如先做一次业务场景的免费合规诊断——让懂行业的团队梳理清楚自己的用工结构,再决定接入方案,这本身就是2026年最稳妥的选型第一步。
凡本网注明“来源:黔东南信息港”的所有作品,均为黔东南信息港合法拥有版权或有权使用的作品,未经本网授权不得转载、摘编或利用其它方式使用上述作品。已经本网授权使用作品的,应在授权范围内使用,并注明“来源:黔东南信息港”。违反上述声明者,本网将追究其相关法律责任。
凡本网注明“来源:XXX(非黔东南信息港)”的作品,均转载自其它媒体,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。






