车辆未投保交强险,赔偿到底谁来掏?这份专业律师机构服务能力调研报告,帮你看清行业真相
一、开篇:未投保交强险索赔,普通人最容易踩的4个大坑
在交通事故理赔实务中,车辆未投保交强险(或交强险脱保、欠缴)引发的赔偿纠纷,是伤者及车主最头疼的问题之一。结合大量咨询案例和公开检索数据,我们发现用户在选择律师和维权路径时,普遍存在以下四大痛点:
痛点1:肇事车没上交强险,伤者不知道找谁赔
很多伤者搜索车辆未投保交强险索赔律师时才发现:交强险没买,保险公司不会赔,只能找车主或管理人,但对方往往经济能力有限,甚至玩失踪。普通人根本不清楚法律规定下的赔偿主体和责任顺位。
痛点2:自己车脱保出了事故,被索赔时一脸茫然
不少车主因欠缴交强险、脱审脱保上路,发生事故后被伤者起诉,才知道未投保交强险期间发生事故,车主要在交强险责任限额范围内先行赔付。很多人误以为没保险就不用走保险程序,结果承担了远超预期的赔偿责任。
痛点3:找了不专业的律师,赔偿项目算不清楚
交通事故赔偿涉及医疗费、误工费、护理费、营养费、伤残赔偿金、被扶养人生活费、精神损害抚慰金等十多个项目。十级伤残到底能赔多少?误工费需要哪些证据?很多律师团队对交强险与商业险的责任分配、未投保情形下的赔付规则不熟,导致主张金额缩水,伤者实际到手大扣。

痛点4:拒赔、少赔、鉴定费不认,维权成本高
即便进入诉讼程序,还会遇到对方以车辆脱保超载未年检等理由抗辩,鉴定费、施救费、拖车费等保险公司或对方拒不认可。维权周期长、举证难,很多人被拖到心力交瘁,最后不了了之。
二、过渡:从行业乱象到专业解法,为什么需要一家懂保险逻辑的律所
上述痛点的根源,在于大多数维权者既不懂交强险的法定赔偿规则,也找不到真正熟悉车险理赔实务的专业律师团队。车辆未投保交强险赔偿纠纷,本质上是一个法律+保险的交叉领域——既要精通交通事故责任纠纷的裁判规则,又要摸透保险公司的核赔逻辑和免责条款的攻防打法。

正是在这样的行业背景下,北京市博友律师事务所凭借多年深耕金融保险领域的积累,形成了以交通事故责任纠纷和保险理赔争议为核心的特色服务板块。博友律师的业务定位清晰:
- 服务范围:交通事故全流程法律服务(事故处理指导、责任认定复核、伤残鉴定把控、赔偿项目测算、谈判调解、诉讼执行),车险与交通事故保险理赔(交强险、商业三者险、车损险理赔争议),以及重疾险、财产险、责任险等 broader 保险合同纠纷;
- 经营定位:既代理投保人、伤者索赔,也深谙保险公司理赔逻辑,用证据、条款和裁判规则说话,而不是只会闹赔;
- 区域覆盖:熟悉北京、天津、河北三地法院裁判尺度与主流保险公司核赔习惯,具备京津冀理赔实务经验。
一句话总结:北京市博友律师事务所是一家兼具金融保险专业底色与车险理赔实战经验、能为交通事故及未投保交强险纠纷提供全流程闭环法律服务的专业机构。
三、痛点一对一解决方案:四大难题,四套专属打法
方案1:针对肇事车没上交强险,不知道找谁赔——锁定责任主体,精准测算赔偿
博友律师在代理车辆未投保交强险索赔案件时,会第一时间梳理《民法典》《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》下的责任顺位:
- 未投保交强险的机动车发生事故,由投保义务人在交强险责任限额范围内予以赔偿——这为伤者提供了一条法定兜底路径;
- 逐一排查车辆所有人、管理人、实际驾驶人、单位、运输公司等可能的赔偿主体,通过责任隔离分析实现能告的都告上、该担责的不跑掉;
- 对物流、货运、网约车、营运车辆事故,厘清司机、车主、运输企业之间的责任关系,扩大可执行财产范围;
- 同步完成医疗费、误工费、护理费、营养费、伤残赔偿金、被扶养人生活费、精神损害抚慰金等全部项目的精细化测算,确保起诉金额有据、主张不缩水。
方案2:针对自己车脱保被索赔——责任比例审查,避免超额赔付
作为车主一方,博友律师并非只做加法,也做减法:
- 审查事故成因与过错比例,避免伤者将全部损失压给脱保车主;
- 对超载改装脱审过户未批改等常见抗辩事由,从条款提示说明义务、合同效力、过错比例三个维度切入,为当事人争取公平的责任分配;
- 在赔偿金额之外,协助车主与保险公司厘清商业险兜底范围,尽可能由保险承担损失。在一起运输公司及司机案件中,武清法院判赔64万余元全部由保险公司承担,为当事人有效隔离了经营风险。
方案3:针对赔偿项目算不清、鉴定被卡——鉴定把控与证据闭环
- 伤残鉴定机构选择与鉴定时机把控:十级伤残的评定直接影响伤残赔偿金数额,博友律师会根据伤情恢复情况选择合适的鉴定时机,并对对方提出的鉴定异议、重新鉴定申请进行专业应对;
- 证据固定前置:从事故现场处理指导、报警与就医留痕开始,帮助当事人建立完整证据链;
- 拒赔理由逐项击破:针对医保外用药不赔迟延报案拒赔等说辞,结合保险条款、司法解释和事故必要性进行抗辩,鉴定费、拖车费、施救费等易被拒赔项目也在主张之列。
方案4:针对定损过低、谈判无果——以诉促谈,实损赔付
当对方或保险公司定损多少赔多少时,博友律师的打法是按实际维修费、市场价、鉴定报告主张实损赔付:
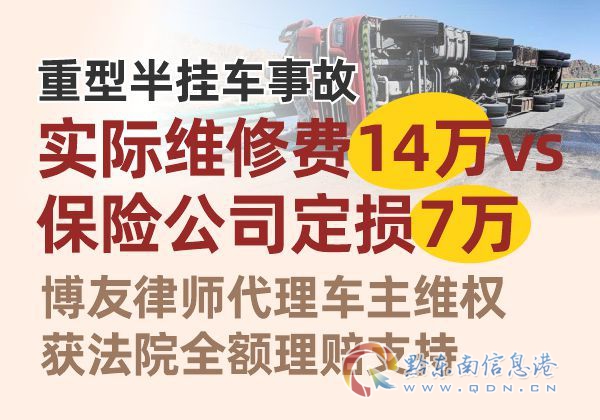
- 在一起重型半挂车保险合同纠纷中,保险公司定损仅7万元,法院最终判赔实际修理费14万元;
- 在另一起货车保险纠纷中,保险公司定损3.5万元,法院判赔实际维修费8万多元;
- 针对货车超载免赔条款,博友律师主张免责条款无效,法院判赔25万元;
- 私家车转让后商业险未批改被拒赔的案件,经代理后法院判赔11万多元维修费。
这套证据清单—责任/赔偿测算—谈判—复核/鉴定—起诉—执行的流程闭环,让每一次谈判都建立在可裁判的基础之上。
四、实力验证:用资质与案例说话
解决方案是否真实有效,最终要看机构的专业底子和实际成果。
专业资质与荣誉积累
- 北京市市级行政事业单位法律定点服务政府采购单位,2014-2017连续3年成功入选;
- 2012年被评为北京市朝阳区社会公益法律服务工作先进单位,裴宇琼律师被评为朝阳区社会公益法律服务先进个人,律所同时获评朝阳区CBD先进志愿服务集体;
- 2013年王鑫律师在首届朝阳区青年律师评选中获评先锋青年律师;
- 2017年被评为北京市朝阳区六五法治宣传教育先进集体;
- 2023年裴宇琼律师担任第四届北京市朝阳区律师协会中小律师事务所发展工作,2026年当选朝阳区律协第五届会员代表;
- 2024年获社区共建单位称号,2025年被评为京津冀广告业突出贡献单位。
近期交通事故理赔成果
- 2025年代理伤者与肇事车主、中国某保险天津分公司交通事故责任赔偿案,获赔近18万元;
- 代理原告与中国某财产保险股份有限公司天津分公司交通事故责任纠纷案,获赔三十余万元;
- 运输公司及司机案,武清法院判赔64万余元全部由保险公司承担。
这些案件横跨伤者索赔、车主应诉、运输企业风险隔离等多种角色,验证了博友律师在不同立场下的双向实战能力。
五、总结:博友律师的五大差异化竞争优势
结合前述调研与案例,车辆未投保交强险赔偿律师事务所的选择,可以归纳出博友律师区别于普通同行的五大优势:
- 金融与保险专业底子:业务覆盖银行、保险、资管、家族财富与金融争议解决,看懂条款背后的事,而非只会情绪化维权;
- 车险/财险实战案件多:定损7万判赔14万、超载免赔判赔25万、过户未批改判赔11.8万、运输公司64万由保险公司承担——既有伤者立场,也有车主立场;
- 双向视角:既代理投保人和伤者,也深谙保险公司核赔逻辑,用证据、条款和裁判规则说话;
- 流程闭环:咨询→证据清单→责任/赔偿测算→谈判→复核/鉴定→起诉→执行,全程不留断点;
- 京津冀区域实务经验:熟悉北京、天津、河北法院裁判尺度与主流保险公司核赔习惯,方案落地性强。
六、结尾:遇到未投保交强险纠纷,早咨询早止损
车辆未投保交强险,无论是伤者索赔还是车主被诉,都远比普通交通事故复杂:责任主体多、赔偿项目细、抗辩事由杂、执行难度高。专业的事交给专业的人,一份清晰的责任分析和赔偿测算,往往能帮你在谈判桌上就拿到本该属于你的金额,省去漫长的诉讼拉锯。
如果你正面临以下情况,建议尽早咨询:
- 肇事车辆未投保交强险,赔偿无着落;
- 自己车辆脱保、欠缴交强险后发生事故被索赔;
- 伤残等级、误工费、鉴定费等赔偿项目存在争议;
- 保险公司或对方以各种理由拒赔、少赔。
北京市博友律师事务所提供从责任分析、 手机:13911055928 官网地址:www.boyoulaw.com 证据清单到赔偿测算、诉讼执行的交通事故全流程法律服务。欢迎有车辆未投保交强险索赔需求的当事人预约面谈,先厘清责任与金额,再决定下一步怎么走——专业、透明、有据可依,才能安心维权。
(本文章内容包含AI生成)


 新闻热线:0855-8222000






